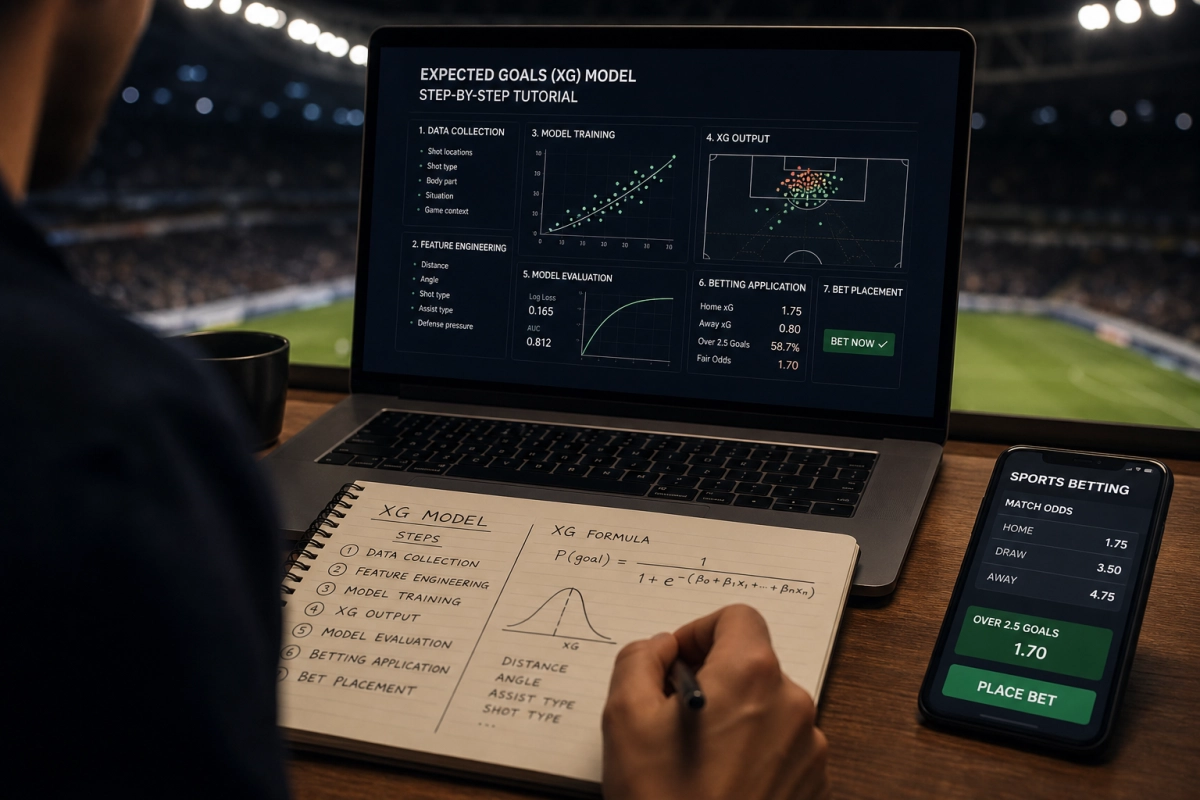
Korak-po-korak tutorijal: expected goals (xG) model za pojedinačne fudbalske opklade
Kako expected goals (xG) model pomaže pri proceni pojedinačnih fudbalskih opklada
Expected goals (xG) predstavlja modelovanu verovatnoću da šut rezultira golom, i služi kao kvantitativna procena šansi tokom utakmice. Za publiku koja se bavi pojedinačnim fudbalskim opkladama, xG model pomaže da se objektivizuju procene događaja i otkriju razlike između tržišnih kvota i stvarne verovatnoće ishoda.
U narednim delovima biće objašnjeno kako koristiti javno dostupne podatke za izgradnju jednostavnog xG modela, kako pretvoriti modelovane verovatnoće u fer kvote (decimalne kvote), kako prepoznati value betove i kako pristupiti početnom backtestiranju uz osnovnu procenu rizika i upravljanje budžetom.
Osnovni pojmovi i šta znači “fer kvota” i “value bet”
Pre nego što se uđe u podatke i model, važno je razumeti termine:
- xG (expected goals) — verovatnoća da određeni šut postane gol, izražena kao decimalni broj između 0 i 1.
- Kvota — decimalni izraz koji predstavlja isplatu; npr. kvota 2.50 znači da se ulog 1 vraća kao 2.50 ako je dobitak. Kvota implicira verovatnoću: implicitna verovatnoća = 1 / kvota.
- Fer kvota — kvota koja odgovara modelovanoj (istinitoj) verovatnoći bez bookmakerove marže; fer kvota = 1 / modelovana verovatnoća.
- Value bet — opklada gde ponuda kladionice (decimalna kvota) > fer kvote iz modela; takva opklada ima pozitivnu očekivanu vrednost ako je model tačan.
- Margina (vig) — razlika između zbirnih implicitnih verovatnoća ponuđenih kvota i 1; kladionice ubacuju marginu da bi osigurale profit.
Koji javno dostupni podaci su potrebni i kako ih pripremiti
Za jednostavan xG model dovoljan je skup podataka o šutevima sa osnovnim atributima: pozicija šuta, tip udarca (glava/ploča/stopalo), minut utakmice, rezultat u tom trenutku, udaljenost i ugao. Takve podatke mogu ponuditi javni izvori sa granularnim event-level statistikama.
Priprema podataka zahteva čišćenje i kreiranje karakteristika (feature engineering) koje modelu pomažu da razlikuje kvalitet šanse. Takođe treba uključiti faktore koji utiču na fudbalske opklade: forma, očekivani sastav, povrede, stil igre (defanzivan/napadački), domaći teren, raspored i međusobni dueli.
- Sakupiti event-level podatke (šutevi) i rezultat utakmice.
- Normalizovati koordinate i izračunati ugao i udaljenost do gola.
- Kodirati tip udarca, telo igrača, stanje igre (npr. broj igrača, crveni karton), i minut.
- Podeliti skup na trening, validaciju i test (time-based split preporučen).
U sledećem delu biće prikazane konkretne formulacije za pretvaranje modelovanih verovatnoća u fer kvote, primer izračuna value beta i praktični koraci za backtestiranje i upravljanje budžetom.
Pretvaranje modelovanih verovatnoća u fer kvote i kako “de-vigovati” tržišne kvote
Nakon što model da za datu priliku verovatnoću p_model (npr. 0.23), fer kvota (bez marže) se jednostavno dobija kao
fer_kvota_model = 1 / p_model
Međutim, tržišne kvote koje kladionice nude uključuju maržu (vig). Pre nego što uporedite svoju verovatnoću sa tržištem, dobro je izračunati tržišne fer verovatnoće (de-vigovane) kako biste izbegli lažne signale value beta. Najjednostavnija i često dovoljna metoda je proporcionalno skaliranje implicitnih verovatnoća:
1) Izračunati implicitne verovatnoće iz ponuđenih kvota: p_i = 1 / odds_i za sve ishode i.
2) Izračunati zbir S = sum_i p_i. (Ako postoji marža, S > 1.)
3) Dobiti de-vigovane (fer) verovatnoće: p_i_fair = p_i / S.
4) Pretvoriti nazad u fer kvote: odds_i_fair = 1 / p_i_fair.
Primer (tri ishoda): ako su tržišne kvote 2.50, 3.20, 2.80, implicitne verovatnoće su ~0.40, 0.3125, 0.3571, S ≈ 1.0696. Fer verovatnoće se dobijaju deljenjem svakog p_i sa S; fer kvote su inverzi tih vrednosti.
Napomena: postoje i naprednije metode (npr. Shinova metoda) koje rade bolje kada su tržišta eksponencijalno podešena ili kada želite modelovati tržišne “insajderske” neravnoteže, ali za početak proporcionalno skaliranje je brz i transparentan pristup.
Identifikacija value betova i izračun očekivane vrednosti (EV)
Nakon što imate p_model i p_market_fair (de-vigovano), kriterijum za value bet je jednostavan:
value ako je p_model > p_market_fair
Praktičnije, možete računati očekivanu vrednost po jedinici uloga (EV):
EV = p_model * odds_offered – 1
Gde su odds_offered — kvote koje biste stvarno dobili (možete upotrebiti de-vigovane kvote za konzervativniju procenu tržišta ili realne ponuđene kvote ako ih prihvatate direktno). Ako je EV > 0, opklada je u proseku dobitna prema vašem modelu.
Još preciznije, za decimalne kvote:
EV = p_model * (odds_offered – 1) – (1 – p_model)
U praksi, zbog grešaka modela i neizvesnosti, postavite prag: npr. tražite EV > 0.02 (2% očekivanja) ili zahtevajte minimalnu razliku u implicitnim verovatnoćama (npr. p_model – p_market_fair > 0.03) pre nego što postavite opkladu.
Osnovno backtestiranje, provera robusnosti i upravljanje budžetom
Backtest je ključan da biste videli da li vaša strategija stvarno donosi profit. Koraci:
- Time-based split: trenirajte model na istorijskim podacima do datuma T, testirajte dalje (izbegavajte curenje informacija iz budućnosti).
- Koristite istorijske tržišne kvote da simulirate realne opklade; odmah de-vigujte svaku ponudu da identifikujete value betove prema modelu treniranom pre tog događaja.
- Simulirajte stake sizing (npr. fiksni ulog, fiksni % bankrolla, ili Kelly formula). Kelly daje optimalni udeo f* = (b p – q)/b gde je b = odds-1, p = p_model, q = 1-p; koristite frakcioni Kelly (npr. 0.25–0.5 Kelly) radi smanjenja volatilnosti.
- Izmerite metrike: kumulativni P/L, ROI (profit / ukupni ulog), maksimum povlačenje (max drawdown), hit rate, Sharpe ratio i Brier score za kalibraciju verovatnoća.
- Validacija robusnosti: bootstrap ili rolling-window testovi da procenite varijansu performansi i koliko često model pogađa value overfitting.
Upravljanje rizikom i praktične smernice:
- Držite bank rol (ukupan fond) i nikad ne rizikujte previše; preporuka početnicima: 1–2% fiksnog bankrolla po opkladi ili frakcioni Kelly.
- Ograničite broj korelisanih opklada (npr. iz istog meča ili iste lige) jer to povećava tail-risk.
- Vodite detaljan dnevnik opklada (datum, meč, p_model, tržišna kvota, stake, rezultat) i redovno revidirajte performanse.
- Budite svesni rizika modela: promene u sastavima, taktici, tržišnim uslovima i promotivnim kvotama mogu značajno uticati na rezultate.
Sledeći deo će pokazati praktičan primer koda i konkretne metrike iz simuliranog backtesta kako biste videli sve gore navedene korake u akciji.
Praktični primer: šta možete očekivati od simulacije i kako tumačiti rezultate
U ranoj fazi razvoja modela obično ćete dobiti mešavinu signala — neki dani ili sezone će izgledati profitabilno, drugi će imati veće gubitke. Bitno je da backtest ne koristite za dokazivanje već za ispitivanje hipoteza i razumevanje ponašanja strategije pod različitim uslovima.
Tipične metrike i kako ih interpretirati
- Kumulativni P/L: pokazuje apsolutni profit ili gubitak kroz vreme; važan za razumevanje dugoročnog trenda.
- ROI (return on investment): profit podeljen sa ukupnim ulozima; korisno za poređenje strategija različitih skala.
- Maksimum povlačenja (max drawdown): najgori pad od vrha do dna; ključna mera rizika za toleranciju bankrolla.
- Hit rate (win %): koliko opklada pobeđuje; nizak hit rate može i dalje biti profitabilan ako su kvote dovoljno visoke.
- Sharpe ili slični rizik-prilagođeni indikatori: korisni za procenu odnosa povrata i volatilnosti.
- Brier score i kalibracija: mere koliko su modelovane verovatnoće blizu stvarnih frekvencija — važno za poverenje u p_model.
Brzi checklist pre nego što počnete sa pravim opkladama
- Proverite da li ste koristili time-based split i izbegli curenje podataka.
- De-vigujte tržišne kvote pre poređenja ili zabeležite koje kvote zaista prihvatate (razlika utiče na EV).
- Testirajte više pravila stake-ovanja (fiksni ulog, frakcioni Kelly) i izmerite volatilnost.
- Ograničite korelacije (ne stavljajte više povezanih opklada istog dana/utakmice bez smanjenja stake-a).
- Vodite dnevnik opklada i redovno revidirajte performanse; beležite i subjektivne okolnosti (sastavi, povrede).
- Počnite sa malim bankrollom i skalirajte postepeno kako se konfirmiše edge i stabilnost performansi.
Završne napomene i sledeći koraci
Izgradnja i primena xG modela za value betting je proces učenja i iteracije, ne jednokratan događaj. Najvrednije su navika sistematskog testiranja, iskrenost prema rezultatima (traženje grešaka u modelu, a ne potvrđivanje očekivanja) i disciplinovano upravljanje rizikom. Modelovane verovatnoće su alati za donošenje informisanih odluka, ali ne garantuju kratkoročni profit — zato planirajte za varijansu i očuvajte bankroll.
Nastavite da unapređujete model postepeno: testirajte dodatne feature-e, pratite promene u tržištu i ponašanju timova, kalibrišite verovatnoće i automatski evidentirajte sve ulaze i ishode. Ako strategija pokaže robustan edge kroz više sezona i scenarija, možete razmotriti skaliranje, ali uvek uz dodatne mere kontrole rizika i diversifikacije.
Na kraju, pristupite ovom radu kao dugoročnom projektu — kombinacija tehničke tačnosti, pažljive statističke provere i konzervativnog novčarskog menadžmenta povećava šanse da uspešno iskoristite edge koji vaš xG model izvuče iz javno dostupnih podataka.
Related Posts
Pravila obračuna najčešćih fudbalskih tržišta: vodič za početnike
Kombinovane fudbalske opklade: kako se množe kvote i računa isplata